群馬県の1世帯当たり貯蓄は、30歳未満の264万円から60代の2,433万円まで9.2倍に増え、70代以降は減る。負債を引いた純貯蓄は40代までマイナスで、30代は−1,540万円と最も深い。年齢階級別の貯蓄・負債・純貯蓄を表で示した。
貯蓄の分布の記事で、群馬の貯蓄が二こぶになっていることを示した。25万円未満に10.7%、2,000〜3,000万円に10.1%。離れた2か所に固まりがある。
そして「二こぶの理由を確かめるには、別の統計表が要る」と書いた。世帯主の年齢別の数字を取った。
結論から言うと、二こぶは年齢では説明しきれなかった。ただし別のことが分かった。負債を差し引くと、40代までの世帯はマイナスである。
 ラボ
群馬県の世帯の貯蓄は、年代でどれくらい違うと思う? 30歳未満と60代で比べてみよう。
 コガネ
年を取るほど増えるのは分かるけど、2倍くらいかい?
 ベニ
264万円から2,433万円で、9.2倍なんさ! でも負債を引くと、40代まではマイナスなんだよ。
ラボ30代の純貯蓄はマイナス1,540万円で、最も深い。年代ごとに、貯蓄と負債を並べて見ていこう。
群馬県の貯蓄は30歳未満264万円から60代2,433万円まで9.2倍に増え、70代以降は減る。
ただし負債を引いた純貯蓄は、40代までマイナス。30代は−1,540万円で最も深い。
平均1,542万円を上回るのは60代以降だけ。50代でも90.9%で届かない。
Q. 群馬県の貯蓄現在高は、30歳未満と60代で何倍の差がある?
① 約1.5倍 ② 約9倍 ③ 約90倍
答えを見る
② 約9倍。30歳未満の264万円から60代の2,433万円へ、9.2倍に増えます。
世帯主の年代で7つに分け、少ない階級は振れる
総務省統計局「令和6年全国家計構造調査」家計資産・負債に関する結果による。群馬県の年齢階級別は統計表ID 0004056039、全国は0004056078から取った。2024年10月・11月に実施された調査で、結果は2026年8月28日に公表された。
対象は二人以上の世帯・全世帯。年齢階級は世帯主の年齢による10歳階級の7区分(30歳未満、30代、40代、50代、60代、70代、80歳以上)である。
階級によって集計世帯数が大きく異なる。群馬県では30歳未満が20世帯、30代が90世帯、80歳以上が100世帯で、40代から70代は170〜250世帯である。世帯数の少ない階級の数値は振れが大きい。とくに30歳未満と30代は、少数の世帯の状況が平均を動かす。
この調査に市区町村別の集計はない。以下はすべて群馬県の数値である。純貯蓄と構成比は当サイトが算出したもので、公表値ではない。
貯蓄は60代がピーク。9.2倍の開き
群馬県の1世帯当たり貯蓄現在高を年齢別に見る。30歳未満が264万円、30代721万円、40代944万円、50代1,402万円と増え、60代で2,433万円に達する。
その後は減る。70代1,860万円、80歳以上1,760万円。60代がピークで、そこから取り崩しに入る。
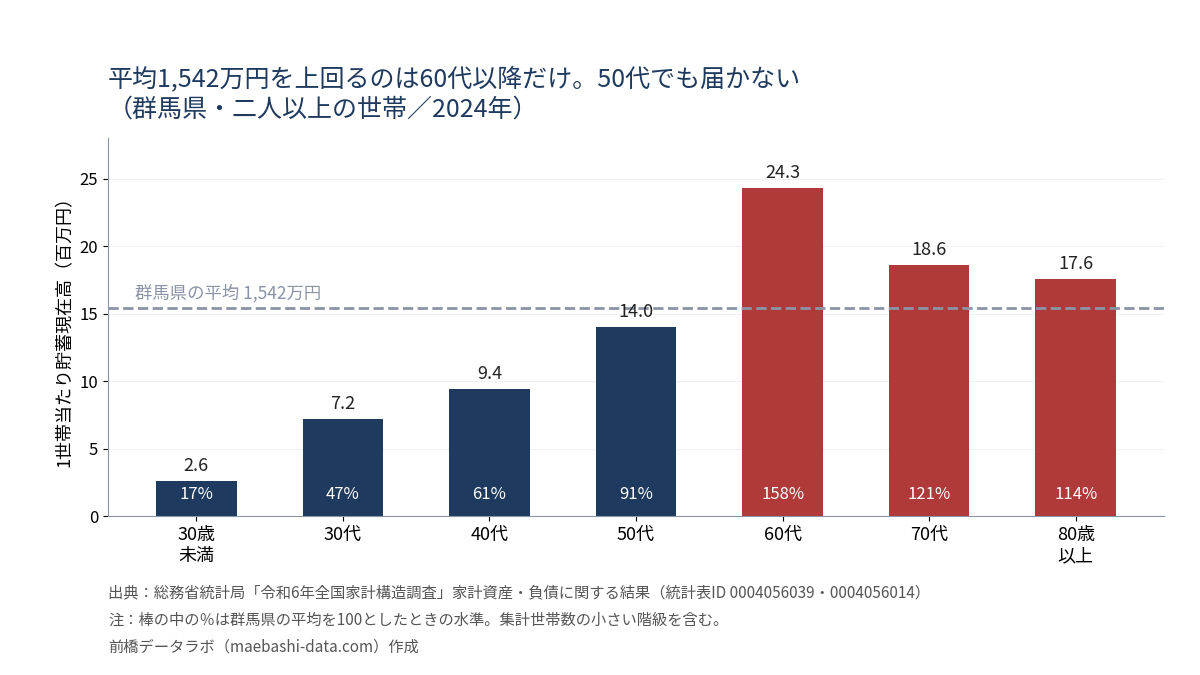
群馬県の1世帯当たり貯蓄現在高は、30歳未満の264万円から60代の2,433万円まで増え、その後は70代1,860万円、80歳以上1,760万円と減ります。平均の1,542万円を上回るのは、60代以降の3階級です。
50代から60代への増え方が際立つ。1,402万円から2,433万円へ、1,031万円・74%の増加である。1つの年代でこれだけ動くのは他にない。
群馬県全体の平均は1,542万円。これを上回るのは60代以降の3階級だけである。50代でも90.9%にとどまる。40代は61.2%、30代は46.8%、30歳未満は17.1%。
負債を引くと、40代までマイナス
貯蓄だけを見ていると、この構図を見誤る。負債を並べると絵が変わる。
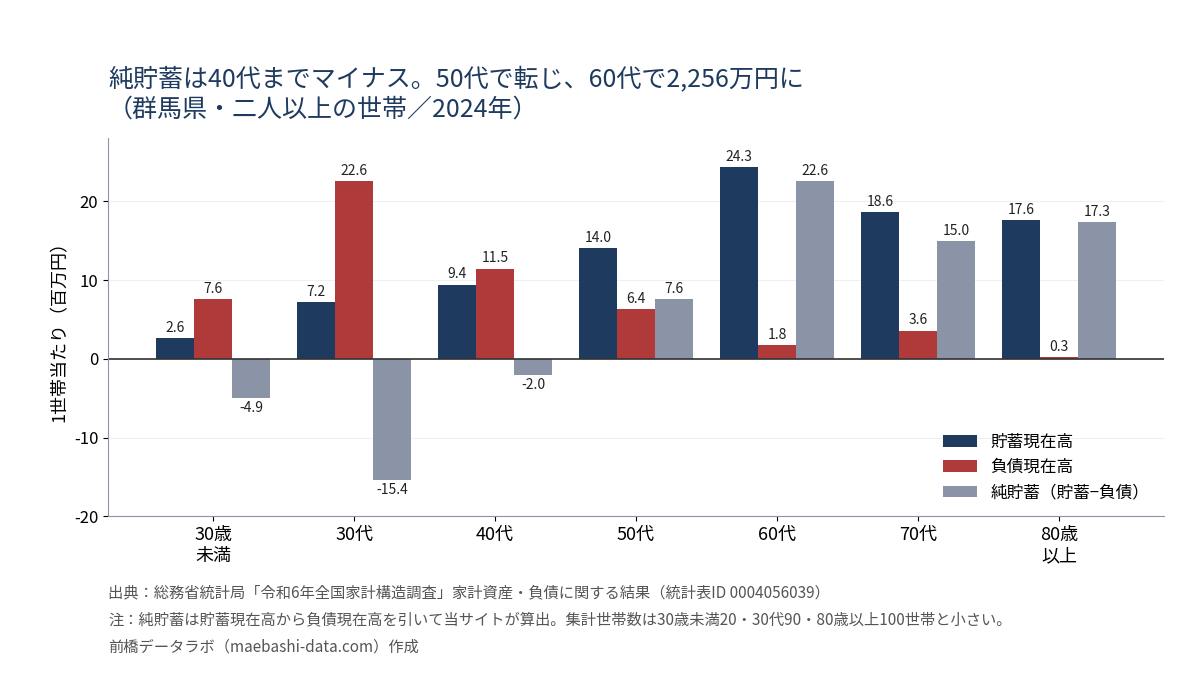
負債は30代が最も多く2,262万円。40代1,147万円、50代637万円、60代178万円と急速に減る。住宅ローンを組んで返していく動きが、そのまま出ている。
貯蓄から負債を引いた純貯蓄は、30歳未満−493万円、30代−1,540万円、40代−203万円。40代まで一貫してマイナスである。
プラスに転じるのは50代の765万円から。60代で2,256万円になり、70代1,501万円、80歳以上1,734万円と推移する。
全国と比べると、純貯蓄がマイナスの期間は同じである。全国も30歳未満−374万円、30代−722万円、40代−164万円。ただし群馬の30代は−1,540万円で、全国の2倍以上深い。ここは集計世帯数90世帯なので、断定は避ける。
群馬県の年齢階級別の貯蓄・負債・純貯蓄を、7区分すべて並べる(二人以上の世帯、2024年)。
| 世帯主の年齢 | 貯蓄(万円) | 負債(万円) | 純貯蓄(万円) | 負債保有率 |
|---|---|---|---|---|
| 30歳未満 | 264 | 757 | −493 | 54.6% |
| 30代 | 721 | 2,262 | −1,540 | 76.7% |
| 40代 | 944 | 1,147 | −203 | 71.9% |
| 50代 | 1,402 | 637 | 765 | 63.2% |
| 60代 | 2,433 | 178 | 2,256 | 34.3% |
| 70代 | 1,860 | 359 | 1,501 | 22.7% |
| 80歳以上 | 1,760 | 26 | 1,734 | 7.2% |
純貯蓄は貯蓄現在高から金融負債残高を引いた値で、当サイトが算出した。千円単位の公表値を万円に直した(四捨五入)。
あわせて読みたい
二こぶは、年齢構成では説明しきれない
その年齢構成については別の記事で扱った。前橋の年齢中位数は51.5歳(2025年)で、市民の半分が50歳以上である。
本題に戻る。貯蓄の分布が二こぶになっているのは、若い世帯と高齢の世帯が混ざっているからではないか。この見立ては、検証すると弱かった。
世帯数の構成比を見ると、群馬の60代以上は49.4%、全国は47.8%。差は1.6ポイントしかない。30歳未満は群馬3.0%・全国3.1%、30代は10.7%・11.4%とほぼ同じである。
群馬が特別に高齢寄りというわけではない。年齢構成の違いだけで、群馬の分布の形を説明することはできない。
年齢別の平均額と、階級別の分布を掛け合わせた表は公表されていない。二こぶの要因を数字で特定する手段は、この調査にはない。
同じ年代を20年前と比べ、同じ世代を10年ごとに追う(家計調査)
30代の負債は20年で2.5倍、持家率は20ポイント上がった
この記事の全国家計構造調査は2024年の1時点の比べ方で、年代の違いと世代の違いを分けられない。そこで、総務省統計局の家計調査(貯蓄・負債編)が毎年公表している、全国の世帯主の年齢階級別の貯蓄と負債を、2005年・2015年・2025年で並べた。ここでは家計調査の10歳ごとの年齢階級を使う。最も上は70歳以上で、80歳以上の区分はない。
30〜39歳の世帯の負債は、2005年の765万円から2025年の1,940万円へ2.5倍になった。同じ20年で貯蓄も691万円から1,073万円へ増えたが、負債の増え方が大きく、貯蓄から負債を引いた純貯蓄は−74万円から−867万円へ下がった。持家率は47.7%から67.9%へ20.2ポイント上がっている。29歳以下では負債が321万円から1,467万円になり、持家率は19.9%から40.3%になった。
40〜49歳も純貯蓄は329万円から−102万円へ下がり、2025年はマイナスである。50〜59歳は1,013万円、60〜69歳は2,609万円で、50代以上はどの年もプラスだった。
| 世帯主の年齢 | 2005年 | 2015年 | 2025年 | 持家率 2005年 | 持家率 2025年 |
|---|---|---|---|---|---|
| 29歳以下 | 63 | −237 | −1,039 | 19.9% | 40.3% |
| 30〜39歳 | −74 | −349 | −867 | 47.7% | 67.9% |
| 40〜49歳 | 329 | −44 | −102 | 73.8% | 78.9% |
| 50〜59歳 | 1,166 | 1,106 | 1,013 | 85.7% | 87.3% |
| 60〜69歳 | 2,143 | 2,206 | 2,609 | 90.5% | 92.5% |
| 70歳以上 | 2,419 | 2,306 | 2,390 | 91.0% | 95.3% |
全国・二人以上の世帯の純貯蓄(貯蓄現在高−負債現在高、万円)。家計調査の公表値から当サイトが計算した。
2005年に30代だった世代は、50代でプラスになった
10年ごとに1つ上の年齢階級を見ると、おおよそ同じ世代を追うことができる。2005年に30〜39歳だった世帯の純貯蓄は−74万円で、2015年の40〜49歳では−44万円、2025年の50〜59歳では1,013万円になった。2015年に30〜39歳だった世帯は−349万円で、10年後の2025年の40〜49歳でも−102万円とマイナスが続いている。2005年に40〜49歳だった世帯は、2025年の60〜69歳で2,609万円である。
| 世代 | 時点(世帯主の年齢) | 貯蓄(万円) | 負債(万円) | 純貯蓄(万円) |
|---|---|---|---|---|
| 2005年に30〜39歳 | 2005年(30〜39歳) | 691 | 765 | −74 |
| 2015年(40〜49歳) | 1,024 | 1,068 | −44 | |
| 2025年(50〜59歳) | 1,756 | 743 | 1,013 | |
| 2005年に40〜49歳 | 2005年(40〜49歳) | 1,181 | 852 | 329 |
| 2015年(50〜59歳) | 1,751 | 645 | 1,106 | |
| 2025年(60〜69歳) | 2,843 | 234 | 2,609 | |
| 2015年に30〜39歳 | 2015年(30〜39歳) | 666 | 1,015 | −349 |
| 2025年(40〜49歳) | 1,381 | 1,483 | −102 |
同じ世帯を追った値ではなく、各年の年齢階級の平均を並べたもの。世帯主の年齢は10年で10歳上がるため、おおよその世代の動きとして見る。
ここからは当サイトの読み取りである。家計調査で見ると、30代の純貯蓄のマイナスが深く、40代までマイナスが続くのは、群馬に限らない最近の形である。2005年は30代のマイナスが浅く、40代はプラスだった。家を持つ30代の世帯が増え、借りる額も大きくなったことが、マイナスを深くしていると読める。一方で、2005年に30代だった世代は50代でプラスに転じており、マイナスの時期は住宅ローンを返していく途中の姿と考えられる。いまの30代・40代が同じようにプラスに戻るかは、借りる額が大きい分、まだ分からない。家計調査は全国の値で、群馬や前橋の年代別の推移はこの資料からは確かめられない。
60代の増え方と、30代の借入の多さが示すこと
ここからは、年代別の貯蓄と負債を退職金や住まいの記事と重ねたときの、当サイトの読み取りである。上の節の事実とは分けて読んでほしい。
50代から60代の1,031万円は、退職給付と重なる
1つの年代で貯蓄が74%増えるのは、通常の積み立てでは説明がつかない。まとまった額が一度に入っていると考えるのが自然である。
退職金の記事で、定年退職者の給付額が大学・大学院卒(管理・事務・技術職)で勤続35年以上のとき2,037万円であることを示した。高校卒(管理・事務・技術職)は1,909万円、高校卒(現業職)は1,471万円。
50代の貯蓄1,402万円にこの額が加われば、60代の水準に届く。実際の増加分1,031万円は退職給付の額そのものより小さいが、住宅ローンの一括返済や生活費への充当を考えれば、辻褄は合う。60代の負債が178万円まで落ちることも、これを支持する。
ただしこの調査から因果は確かめられない。同じ時点の異なる年代を比べているだけで、同じ世帯を追跡したものではない。
負債保有率が全国1位である理由が、年齢別に見える
貯蓄・負債の記事で、群馬の負債保有率46.2%が47都道府県で1位だと示した。
年齢別の負債保有率を見ると、群馬の30代は76.7%。全国は62.5%である。30代の4世帯に3世帯が借入を持っている。負債額も2,262万円と全国1,553万円を大きく上回る。
生活コストの記事で、群馬の住居費が全国最安水準であることを示した。前橋市の貯蓄の記事では、負債の79.8%が住宅・土地のためのものだった。買いやすい価格帯だから、若いうちに買う。そう読むのが素直である。
「平均に届いていない」のは、多くの場合まだその年代ではない
貯蓄の分布の記事で、平均1,542万円を下回る世帯が69.1%だと示した。この記事の数字と合わせると、意味が具体的になる。
平均を上回るのは60代以降だけ。50代でも90.9%で届かない。世帯数の構成比では、50代以下が50.6%を占める。平均を下回る69.1%のかなりの部分は、まだ貯蓄が積み上がる前の世帯である。
資産の統計を平均だけで語ると、年代を無視することになる。30代が平均に届かないのは当然で、問題ですらない。見るべきは、同じ年代の中でどこにいるかである。
 ベニ
50代から60代で1,031万円も増えるのは、退職金がまとめて入るからだと読めるんさ。
 コガネ
退職金の記事だと、大学・大学院卒で勤続35年以上なら2,037万円だったね。
ラボただし同じ世帯を追った調査ではない。因果は、この数字からは確かめられない。
 コガネ
群馬の30代は76.7%が借入を持ってるのかい? 全国は62.5%なのに。
 ベニ
住まいが買いやすい価格だから、若いうちに家を買う。なから素直な読み方だね。
ラボ30代が平均の1,542万円に届かないのは当然で、問題ですらない。見るべきは、同じ年代の中でどこにいるかだ。
同じ世帯を追った数字ではなく、市の年代別もない
- 集計世帯数が階級によって大きく異なる。群馬県では30歳未満20世帯、30代90世帯、80歳以上100世帯で、これらの数値は振れが大きい。とくに30代の負債2,262万円は、少数の世帯の状況を反映している可能性がある。
- 純貯蓄、構成比、平均比は当サイトが算出した値である。公表値ではない。
- 年齢階級別の平均額と貯蓄現在高階級別の分布を掛け合わせた表は公表されていない。二こぶの要因を数字で特定することはできない。
- 同じ時点の異なる年代を比べたものであり、同じ世帯を追跡したものではない。年代による違いと、世代による違いを区別できない。
- この調査に市区町村別の集計はない。前橋市の年齢別の数値は分からない。
- 貯蓄は金融資産残高で、住宅・宅地は含まない。持ち家を取得した世帯は、金融資産が減り実物資産が増える。
- 二人以上の世帯を対象としている。単身世帯を含めると数値は変わる。
- 5年ごとの調査であり、次回は令和11年調査になる。
30代の少ない貯蓄やマイナスは、破綻ではない
「30代で貯蓄721万円は少なすぎる」
全国は831万円で、大きくは違いません。この年代は住宅ローンを組む時期にあたり、負債が最も多くなります。金融資産が少なく実物資産が多い状態です。
「純貯蓄がマイナスなのは家計が破綻している」
この記事の純貯蓄は金融資産から金融負債を引いたもので、住宅・宅地の価値を含みません。住宅ローンで家を持てば、負債が計上される一方で資産は数字に入らないため、マイナスになります。全国でも40代まではマイナスです。
「群馬は高齢者が多いから平均貯蓄が高い」
60代以上の割合は群馬49.4%、全国47.8%で1.6ポイント差です。年齢構成の違いは軽微で、これだけで説明はできません。そもそも群馬の貯蓄平均1,542万円は全国1,723万円を下回っています。
年代別の中央値、世代の違い、80歳以上の負債
年齢別の中央値は分かりますか
分かりません。年齢階級別の表には平均額しかなく、階級別の分布と掛け合わせた表は公表されていないためです。貯蓄の分布の記事で示した中央値の推計は、全年代を合わせたものです。
世代の違いと年代の違いは区別できますか
できません。この調査は2024年の一時点で、年代の異なる世帯を同時に見たものです。いまの30代が60代になったとき同じ水準に達するかは、この数字からは分かりません。同じ世帯を追跡する調査が必要になります。
80歳以上で負債が26万円まで減るのはなぜですか
住宅ローンの返済が終わる年代だからと考えられます。ただし集計世帯数が100世帯で、群馬県の80歳以上では住宅・土地のための負債が「該当数値なし」として公表されていません。数字としては小さすぎて表章されない水準です。
前橋市の年齢別は分かりますか
分かりません。年齢階級を軸に持つ表は都道府県別までで、15万人以上の市を対象とした系統には年齢階級の軸がありません。
年代別の次の数字は、いつ出ますか
全国家計構造調査は5年ごとです。次回は令和11年(2029年)調査となり、結果の公表は2031年ごろが見込まれます。調査の概要と結果は、総務省統計局の令和6年全国家計構造調査のページで確認できます。
60代の貯蓄の平均はいくらですか
群馬県の二人以上の世帯で2,433万円です。年代別で最も多く、30歳未満の264万円の9.2倍にあたります。70代は1,860万円、80歳以上は1,760万円です。
30代の貯蓄と負債はどれくらいですか
群馬県の30代の貯蓄は721万円、負債は2,262万円で、負債を引いた純貯蓄は−1,540万円です。負債保有率は76.7%で、全国の62.5%を上回ります。
出典
- 総務省統計局「令和6年全国家計構造調査」家計資産・負債に関する結果(都道府県×世帯主の年齢階級=統計表ID 0004056039、全国×世帯主の年齢階級=0004056078、都道府県の平均=0004056014)/統計局
- 総務省統計局「家計調査(貯蓄・負債編)」貯蓄・負債(世帯主の年齢階級別)年次、全国・二人以上の世帯、2005・2015・2025年(e-Stat 統計表ID 0002210018、2026年11月5日取得)
データダウンロード
群馬県と全国の年齢階級別の貯蓄・負債は、CSVで自由にダウンロードできます。ライセンスはCC BY 4.0です。
| No | データ名 | 出典 | ダウンロード |
|---|---|---|---|
| ㉝ | 年齢階級別の貯蓄・負債 群馬県・全国(2024年) | 総務省統計局「令和6年全国家計構造調査」家計資産・負債に関する結果 統計表ID 0004056039・0004056078 | CSVを保存 |
更新履歴
- 2026年11月5日 「同じ年代を20年前と比べ、同じ世代を10年ごとに追う(家計調査)」の節を追加
- 2026年9月24日 冒頭の段落を追加
- 2026年9月24日 Q&Aと内部リンク、表を追加
- 2026年9月4日 公開